
「銀行口座やクレジットカード(クレカ)は、事業用とプライベートとに分けるべきです」。
個人事業主の方であれば、上記のようなことを本で読んだり、青色申告会のセミナーなどで言わたりしたことがあるでしょう。
しかし、「わざわざ事業用の口座やクレカを作るのは面倒」という方や、「そもそも何で分けなければいけないの?」と疑問を持っている方も少なくないでしょう。
いずれにしても、「分けるべき」と言われているので無理やり個人と事業に分けて記帳した結果、金額が合わず混乱する方が後を絶ちません。また、適当に記帳したところ「こういうの困んるんですよね~」と税理士さんに嫌がられることもあるでしょう。
そこで本記事では、そんな個人事業主向けに、以下の点を解説します。
- 口座やクレカは本当に分けるべきなのか?
- 個人の口座・クレカで経費を支払い続ける場合の注意点
- 経費管理や記帳をラクにする具体的な方法
開業したての方だけなく、開業して数年以上経過している方もぜひお読みください。
口座やクレジットカードは事業と個人で本当に分けるべき?
法律上、分ける必要はありません!
一般的に「事業用と個人用で口座やクレカを分けるべき」と言われますが、実は「そうすることを強く推奨します」という意味に過ぎません。なぜなら、法律に「事業用と個人用で分けるべき」といった規定はないからです。それでも「分けるべきだ」と強く言われるので、多くの誤解や混乱が生じているようです。
いずれにしても個人事業であれば、わざわざ事業用の口座やクレカを作る必要はありません。また、全ての経費を個人用の口座やクレカで支払っても問題ありません(現金も同様です)。特に事業規模が小さい、経費の種類や件数が少ないなどであれば、クレカを分けるメリットがあまり感じられないこともあるでしょう。
なぜ「分けるべき」と言われるのか?
事業用と個人用で口座・クレカを分けるようにと言われるのは、以下のような理由があります。
- 記帳・確定申告が簡単になるから。
- 税務署に信頼されやすいから。
- 資金の流れが明確になから。
ところが、個人口座やクレカを事業に使っても、記帳や確定申告を簡単にする方法はあります。また、他の問題もクリアできます。

記帳で重要なのは「実態に合わせる」こと
実は、記帳で重要なのは「実際のお金の流れ(実態)に合わせる」ことです。
例えば店舗ビジネスをしている場合、店舗のレジや金庫で管理している現金がある、店舗用の口座があるといったケースであれば、この実態に合わせて(つまり店舗と個人に分けて)記帳する必要があるでしょう。
しかし、事業用の口座もクレカも無いのであれば、その実態に合わせて記帳すればよいのです(現金も同じです)。無理に、事業と個人で分ける必要はありません。
今現在、個人の口座やクレカから経費を支払っており、特に支障がないのであれば今後も変える必要はないでしょう。ただし、注意すべき点があります。次のセクション以降で解説します。

個人支出は経費にできない!
以下のような個人的な支出は、事業とは関係ありませんので経費にはできません。
個人支出が経費として計上されないよう、記帳などに気を付ける必要があります。
個人支出を経費にしたらどうなる?
もし手違いで個人支出を経費にし、そのことを税務署から指摘された場合はどうなるでしょうか?
いずれにしても、余分に税金を払うことになるでしょう。
また、「どうせバレないから大丈夫」と意図的に経費計上しているなど、税務署が悪質だと判断すれば追徴課税となります。
このように、間違っても個人支出を経費にしてはいけません。日頃から支出の内容を明確に記録し、明細もしっかり保管するようにしましょう。
個人支出を経費にしないための注意点
個人支出を経費として計上しないよう、以下の点に注意して記録をつけましょう。
尚、家事按分については次のセクションで解説します。
事業と個人の支出を兼ねている場合は「家事按分」する
事業とプライベートを兼ねている支出は、「家事按分(かじあんぶん)」という方法で一部を経費にします。例えば、以下のような支出が当てはまるでしょう。
家事按分比率を決める上でのポイント
家事按分比率の決め方は、法律で「こうしなさい」と明確に決まってはいませんが、かといって適当に決めてはいけません。むしろ、「こういう方法で按分しています」など税務署にちゃんと説明できるよう、合理的・客観的な根拠をもって決めます。
税務署にしっかり説明できるよう(根拠を示せるよう)にするためには、以下の点も押さえておきましょう。
もし、「この支出はどうやって按分比率を決めたら良いのだろう」と迷った場合は、ネットで検索したり、生成AIに質問したりすれば色々な情報が出てくるので参考にしてみましょう。判断に迷う場合は、税務署に相談することをお勧めします。

個人口座やクレカ使用でも、記帳と確定申告が100倍ラクになる方法
個人口座やクレカを事業にも使っている場合、、このセクションで紹介する方法なら、記帳も確定申告も100倍ラクになるでしょう。
会計ソフトを使わないのは損!
青色申告業者で55万円(e-taxでは65万円)の控除を受けるためには、複式簿記での記帳や、決算書の作成などが求められています。
2027年分より、青色申告特別控除の制度や控除額が変わります。詳しくは、国税庁のサイトなどをご確認ください。
複式簿記では「貸方・借方」、「事業主貸・事業主借」、「家事按分」など面倒な処理がたくさんあります。簿記をしっかり習っている方でもない限り、この言葉だけでもため息が出てしまうでしょう。
でも、ご安心ください。会計ソフトを使えば、簿記を習っていなくても複式簿記での記帳がラクに行えます。
会計ソフトの操作は難しそうなイメージがあるかも知れませんが、実際の操作はとても簡単です。むしろ、使わない方が大変になるでしょう。私も簿記を習ったことはありませんが、会計ソフトのおかげで記帳や決算書の作成もスムーズに行えています。
会計ソフトは「クラウド型」がお勧め
「クラウド型の会計ソフト」とは、ネット(クラウド)上で動くソフトです。クラウド型には以下のようなメリットがあります。
尚、会計ソフトは無料のものも含めて色々あります。私は、複数のソフトを試したことがないので「どれが一番お勧めか?」というのは正直分かりません。しかし、「やよいの青色申告オンライン」は実際に使ってみて、間違いのないソフトだと感じています。有料ですが、以下のようにお金を払うだけのメリットは十分あります。
- 直感的に操作しやすく、時間の節約にもなる。
- サポート付きプランを契約すれば、困ったときにチャットや電話で相談できる。
- 年会費は経費として計上できるので節税になる。
もちろん、まずは「freee」などの無料の会計ソフトを試してみて、不満があれば「やよい」を契約しても良いでしょう。

個人口座やクレカを使っている場合の「やよい」での記帳方法
売上の入金や、事業の支出も全て個人口座やクレカ、現金、電子マネーを使っている場合でも「やよい」の操作はとても簡単です。
まずはログインして「かんたん取引入力」を開きます。

次に、取引を入力するボックスがあるので、売上なら「収入」、各種支払いは「支出」のタブを選択し、各項目を入力していきます。
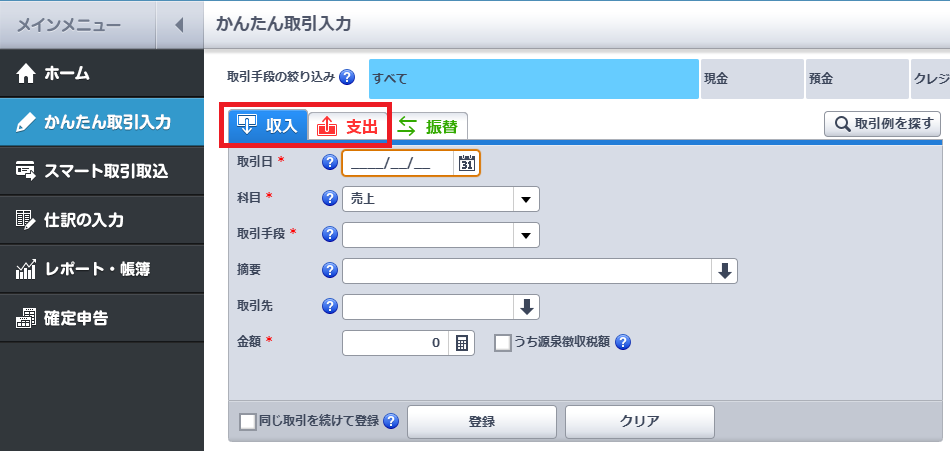
記帳は「実際のお金の流れ(実態)に合わせること」がポイントですから、個人口座やクレカなど「取引手段」は以下のように選択します。
| 実際の決済方法 | 選択する「取引手段」 |
| 個人名義の口座での入出金 | 普通預金(個人用) |
| 個人用の現金での支払い | 現金(個人用) |
| 個人の電子マネーでの支払い | 現金(個人用) |
| 個人のクレジットカードでの支払い | クレジットカード(個人用) |
このように入力しておけば、あとの複雑な処理はソフトがやってくれます。「やよい」以外のソフトでも、上記の考え方に基づいて入力してください。
電子マネーを使う場合の注意点
電子マネー(Suicaのようはタッチ決済や、QRコード決済を含む)には大きく2種類あります。
- あらかじめチャージするタイプ。
- クレジットカードから支払うタイプ。
- ①と②の両方に対応しているタイプ。
②タイプの場合、「現金(個人用)」として処理するのか、それとも「クレジットカード(個人用)」で処理するのか、あらかじめ決めておくと良いでしょう(または、事業の支出は直接クレカで払うと決めておくというのもあり)。
また③のタイプも、事業支出はどちらの方法で支払うかをあらかじめ決めておくと良いかもしれません。
取引手段を全て「個人」で入力すると「貸借対照表」はこうなります
「やよい」で、売上や支出の取引手段を全て「個人」で入力していくと、決算書の貸借対照表は以下のように出力されます。
資産の部
| 1月1日(期首) | 12月31日(期末) | |
| (中略) | ||
| 事業主貸 | 〇〇〇円 | |
| 合計 | 0円 | 〇〇〇円 |
負債・資本の部
| 1月1日(期首) | 12月31日(期末) | |
| (中略) | ||
| 事業主借 | △△△円 | |
| 青色申告特別控除前の所得金額 | ---円 | |
| 合計 | 0円 | 〇〇〇円 |
特に資産などが無く、純粋に売り上げと経費だけという場合、上記のように「資産の部」と、「負債・資本の部」の左側の列の合計は「0円」になります(他の項目は空白になります)。
こんな貸借対照表で大丈夫なの!?
「こんな貸借対照表で大丈夫なの?」、「税務署から指摘されないの?」と思われるかも知れませんが、実際のお金の流れに合わせているのですから法律上は全く問題ありません。
実際、私も開業当初(2017年)からこの方法で確定申告をしていますが、特に税務署から問い合わせ・指摘などはありません。
尚、確定申告を窓口で出すと、場合によっては(法律上は問題なくても)ダメ出しされ受理してもらえない可能性もなくはありません。そこで、郵送やe-tax、夜間に税務署に投函するなど、窓口を通さずに提出することをお勧めします。
2027年分より青色申告特別控除の制度が変更され、書面での申告は10万円の控除しか受けられなくなります。複式簿記+書面申告による55万円控除は実質廃止となるため、e-taxでの申告を強くおすすめします。尚、制度の変更内容など詳細は、国税庁のサイトをご確認ください。
事業収支の確認や資金管理はどうする?
全てのお金のやりとりを個人口座やクレカで行っていると、事業収支の把握や資金管理がしににくくなると言われています。
頻繁な資金の出入りがある場合は、事業と個人のお金を分けて管理した方が良いかも知れません。しかし、自宅で仕事しているなどの小規模事業者であれば、そこまで難しい話ではありません。そもそも、個人事業主は「個人と事業の財布は一つ」ですから、以下の方法で十分管理できるでしょう。
事業そのものの収支確認は会計ソフトで
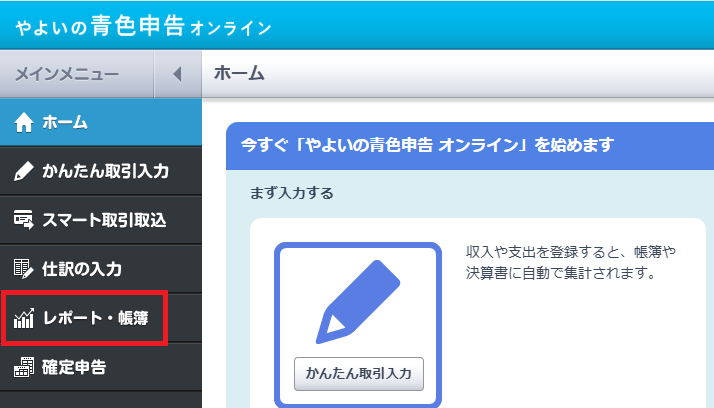
会計ソフトには多くの場合、事業収支を確認できるようになっています。以下は「やよいの青色申告オンライン」での確認方法です。
左面メニューから「レポート・帳簿」を選びます。
幾つかのレポートが表示できますが、簡単に損益を確認する場合は「損益レポート」や「科目別損益レポート」などを開きます。他にもレポートがありますので、下までスクロールして確認してみてください。
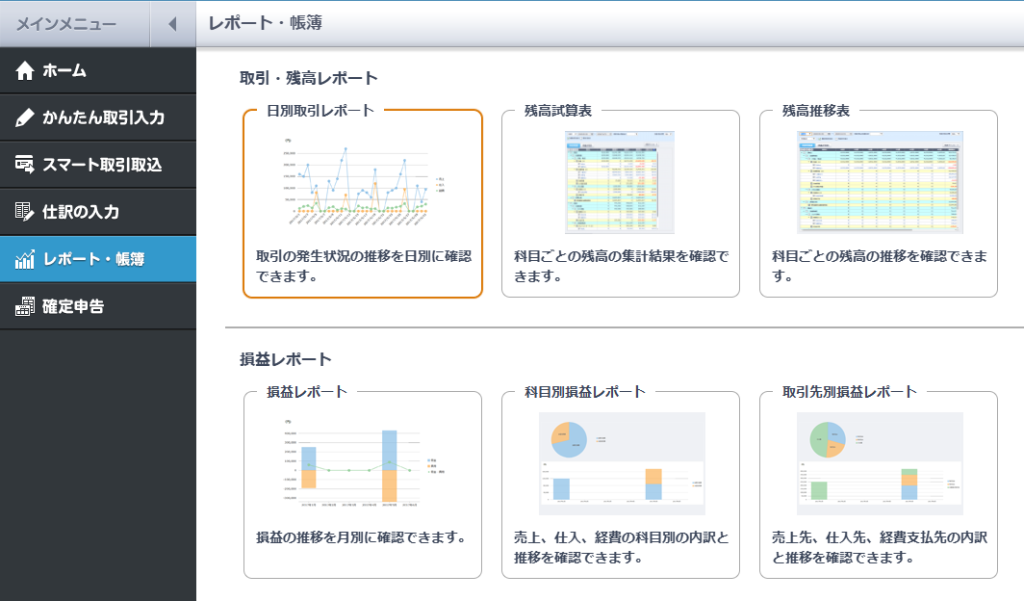
尚、「損益レポート」に表示される経費の額は、家事按分比率が適用される前の金額となっているようです。そのため、実際の経費の額よりも多く表示されていることに注意が必要です。
資金繰りは家計簿でも管理できる
私の場合、Excelで家計簿を作成し、家計と事業経費を一括管理しています。なぜなら、個人事業主は「個人と事業の財布は一つ」ですし、個人口座やクレカを事業にも使っているのであれば、家計と一緒に管理した方が分かりやすいからです。
例えば、通信費など個人と事業の支出が混ざっている場合は、基本的には個人の支出として把握します。また、100%事業経費であれば「事業専用費」という項目を作って管理しています。
もちろん、この方法をやりにくいと感じる人もいるでしょう。特に大量の物品を売買している、取引の頻度が高い事業など、家計簿での管理が向かないケースも考えられます。この辺は各自がやりやすい、分かりやすい方法で管理すれば良いでしょう。
まとめ
- 個人事業主であれば、プライベート用の口座やカードをそのまま事業に使っても、実態に合わせた正しい記帳ができていれば問題ありません。
- 食費や日用品などの生活費を経費に計上してしまうと、税務署から指摘を受け、追徴課税などの対象になるリスクがあるため注意が必要です。
- 家賃や通信費など仕事と私生活の両方に関わる費用は、使用時間や面積といった客観的な根拠に基づき、事業で使った分だけを経費として計算(家事按分)しましょう。
- クラウド会計ソフトを使えば、簿記の知識がなくても、個人の口座やカードでの支払いをソフトの指示通りに入力するだけで、複雑な仕訳や確定申告に必要な書類を自動で作成してくれます。
個人口座やクレジットカードなどを事業に使っていても、法律上は問題ありません。ただし、後で分からなくならないようメモする、マメに記帳するなどしておきましょう。また家事按分比率の決め方も、税務署から聞かれたときに説明できるよう、根拠や計算方法をメモしておきましょう。

FAQ:よくある質問
Q1. 個人事業主は事業用の口座やクレジットカードを作る必要がありますか?
A. 法律上、事業用と個人用で口座やクレジットカードを分ける規定や義務はありません。そのため、わざわざ事業専用の口座やカードを作らず、プライベート用のものをそのまま事業に使っても法的な問題ありません。分けることが推奨されるのは、資金の流れが明確になり記帳作業が楽になるためです。現在個人用の口座やカードで管理していて支障がなければ、今後もそのまま利用できます。記帳の際は「実際のお金の流れ」に合わせて記録することが重要です。なお、制度や手続きの最新情報については国税庁などの公式情報や、税務署へのご確認をお願いします。
Q2. プライベート用の口座やカードで払った経費は、どのように記帳すればいいですか?
A. プライベート用の口座やクレジットカードで支払った場合でも、実際のお金の流れに合わせて記帳すれば問題ありません。記帳にはクラウド会計ソフト(インターネット上でデータ管理や記帳ができるソフト)を活用するのがおすすめです。会計ソフトに入力する際、取引手段として「普通預金(個人用)」や「クレジットカード(個人用)」を選択すれば、複式簿記(収益と費用を二重で記録する複雑な記帳法)の知識がなくてもソフトが自動で処理してくれます。ただし、運用やソフトの仕様変更もあるため、最新情報は公式ページ等をご確認ください。
Q3. 自宅の家賃やスマホ代のように、仕事とプライベートの両方で使う費用は経費にできますか?
A. 仕事とプライベートの双方に関わる費用は、全額を経費にすることはできません。このような支出は「家事按分(かじあんぶん:仕事で使った割合を計算して、その分だけを経費にすること)」を行って計上します。例えば、スマホの通信時間や自宅の作業スペースの面積など、客観的で合理的な根拠をもとに事業で使用している割合を算出します。税務署へしっかり説明できるよう、計算方法や根拠のメモを残しておくことも大切です。税務の個別判断については、最新の公式情報や税務署へご確認ください。
Q4. 全ての取引を「個人用口座・カード」で入力すると、貸借対照表がおかしくなりませんか?
A. 全ての取引手段を「個人用」として入力すると、貸借対照表(決算時に作成する事業の財産や負債の一覧表)の期首や期末の資産合計が0円と表示される場合があります。一見不自然に見えますが、実際のお金の出入り(実態)に合わせた正確な記帳であれば法律上まったく問題ありません。会計ソフトが内部で自動処理するため提出書類として成り立ちます。ただし、税務署の窓口で提出すると担当者が受理してくれない可能性も考えられますので、郵送やe-Tax(電子申告)による提出がスムーズです。提出手続きの最新ルールは公式発表をご確認ください。
Q5. プライベートの生活費などを誤って事業の経費として計上してしまうとどうなりますか?
A. 食費や日用品などの個人支出(生活費)は事業に関係がないため経費として計上できません。もし手違いで経費にしてしまい税務署から指摘を受けた場合、修正申告(税額の計算をやり直して申告し直すこと)が必要となり、追加の税金を納めることになります。さらに意図的な隠ぺいなど悪質と判断されると追徴課税(ペナルティとして課される税金)のリスクが生じます。日頃から利用明細にメモを残すなどして生活費と明確に区別して記帳しましょう。制度やペナルティの詳細は最新の公式情報をご確認ください。

